
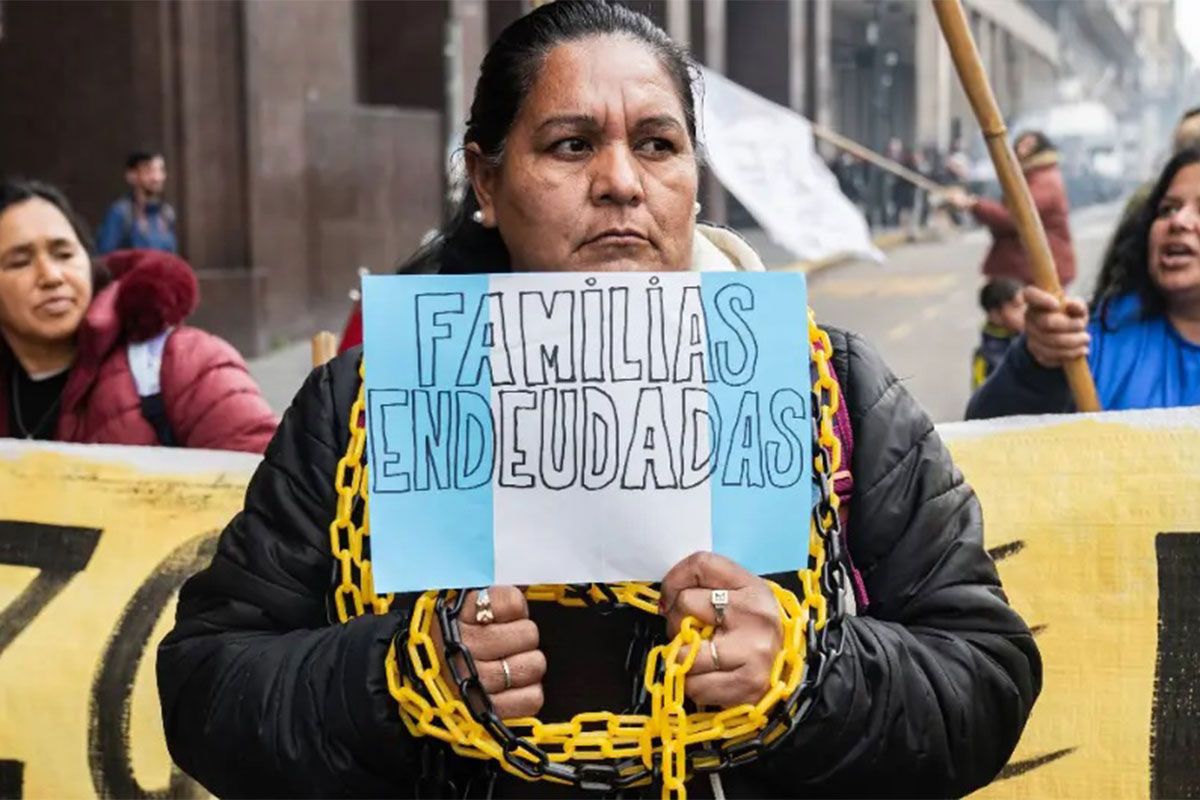
En el Día de la Madre preguntamos cómo impacta en las mujeres jefas de familia el endeudamiento junto a la precarización y al agotamiento por las tareas de cuidado. Las formas de subsistencia y la construcción en comunidad para buscar respuestas colectivas.
El sobreendeudamiento de casi seis millones de argentinos que se encuentran en mora tras tomar préstamos en circuitos formales e informales de financiamiento para poder pagar cuestiones tan básicas como el alquiler, los servicios, comida o medicamentos, ocupa el centro de la agenda pública desde hace meses.
El último dossier presentado por el INDEC en marzo de este año en el marco del Día Internacional de la Mujer, daba cuenta que más del 40% de los hogares argentinos tienen jefatura femenina y que más de 8 de cada 10 son monomarentales, liderados por mujeres que sostienen económicamente a sus familias. Por otra parte, reflejó que los varones presentan tasas de empleo más altas que las mujeres en todos los grupos de edad. Al igual que en el caso de los puestos registrados, las remuneraciones promedio de puestos de trabajo de mujeres asalariadas no registradas a lo largo de su vida son más bajas que las de los hombres, con una brecha salarial que ronda el 28%.
En septiembre, tres de las autoras del informe de la CEPAL “Endeudarse para cuidar: género y desigualdad en la Argentina”, expusieron en una charla cómo el endeudamiento no es “neutral”, sino que asume y reproduce mandatos sociales y desigualdades de género que el sistema financiero profundiza.
“Las mujeres entran al sistema con salarios menores, mayor informalidad laboral y sobrerrepresentación en deciles de bajos ingresos. Paradójicamente, el sistema ignora que las mujeres presentan mejores tasas de cumplimiento y menor mora que los varones.
Al ser expulsadas del crédito formal -o recibir montos menores a mayor tasa- las mujeres son empujadas a circuitos extrabancarios, prestamistas y compras fiadas”, explicó durante el encuentro Lucía Tumini, economista consultora de la CEPAL.
El documento señala una doble invisibilización de las tareas de cuidado que recaen en mayor proporción sobre las mujeres no sólo en cuanto a la resolución de las necesidades de hijos, adultos mayores y actividades del hogar, sino en la gestión monetaria del cuidado y, en tiempos de crisis, de las deudas. Al respecto, otra de las investigadoras de la CEPAL, Soledad Villafañe, enfatizó que las mujeres son las principales responsables de la organización, provisión y gestión mental de los cuidados, así como de su gestión financiera.
“Estuve mucho tiempo sin dormir pensando de dónde saco plata para darle de comer a mis hijos. Por suerte, el almacén del barrio me fía y a medida que me va saliendo algún trabajito, le voy cancelando”, contó Priscila Rodríguez a Tiempo Argentino.
Priscila tiene 41 años, es trabajadora de casas particulares y vive con sus cinco hijos en un barrio de la localidad bonaerense de Boulogne. Se separó del padre de sus hijos, quién le pasa por mes “algo simbólico”, “lo que puede”. Asegura que ya se cansó de pedirle un poco más, aunque sea los pufs que necesita su hija de seis años que sufre broncoespasmos.
“Es muy cara la medicación. Me agota discutir con el papá y tampoco quiero que los chicos nos vean pelear por plata o porque no los viene a buscar”, argumentó Priscila.
Pero no le pasa sólo a ella. Según datos de la CEPAL, de las mujeres que asumen la jefatura del 85% de los hogares monoparentales, sólo el 36% recibe cuota alimentaria de parte del progenitor de manera regular.
El mayor de los hijos de Priscila, de 22 años, la ayuda con los más chiquitos al igual que Xiomara de 17 quien además empezó un curso para hacer uñas, a ver si con eso también “entra un manguito más”. Además de trabajar por horas en distintas casas de familia, Priscila empezó un emprendimiento familiar, puso un lavadero en su casa y ofrece el servicio a vecinos y conocidos. No es el primero. Hace unos años, con el Potenciar Trabajo había puesto una pollería, pero la tuvo que cerrar para cuidar de su mamá que atravesaba una grave enfermedad. Hoy cuida de su padre de 77 años, que vive en la parte de atrás del mismo terreno y que, tras enviudar, hace changuitas para aportar a la economía familiar.
Vivir para pagar deudas, endeudarse para sobrevivir
Un estudio publicado en agosto por el Observatorio Nacional de Mujeres de la Matria Latinoamericana (Mumalá), elaborado en conjunto con el Instituto de Investigación Social, Económica y Política Ciudadana (ISEPCI), reflejó de manera contundente cómo el ajuste del gobierno de Javier Milei se sostiene sobre el deterioro del cuerpo, la nutrición y la salud mental de mujeres. El 63% de las encuestadas en todo el país está endeudada. El 59% tiene deudas con distintas fuentes de financiamiento simultáneamente. Lejos de destinarse a viajes o “compra de televisores para ver el mundial”, las encuestadas refirieron que se endeudaron para subsistir: comprar alimentos, indumentaria, pagar servicios y saldar intereses de otras deudas, son las respuestas mayoritarias.
Como es el caso de Vanesa Bitocco, promotora de salud y una de las voceras del colectivo Endeudadxs Organizados. Tiene 36 años, vive sola con sus dos hijos de 13 y ocho años en el partido de San Martín. “Soy personal de salud, estoy cobrando menos de 800 mil pesos mensuales. También vendo productos por catálogo y reparo celulares, hago lo que tenga que hacer para juntar una moneda más. Hasta mayo trabajé durante ocho años en una oficina en el ámbito privado, en negro, pero se cortó la cadena de pago porque no estaban facturando y no me podían sostener el sueldo, así que me invitaron cordialmente a irme, sin indemnización”, relató Bitocco a este medio.
Las facturas se le empezaron a acumular. Un amigo le prestó su tarjeta de crédito para pagar la luz y que no le corten el servicio, y otro tanto para comprar alimentos y tirar a fin de mes. Debía dos meses a Edenor. 900 mil pesos. Con la financiación a 15 cuotas de 103 mil pesos que le ofreció la entidad bancaria a su amigo, Vanesa tiene que devolver 1.545.000 pesos, algo que se le está haciendo insostenible.
Cuando las deudas se apoderan del cuerpo y la mente
Otro de los síntomas crónicos que dejó entrever el estudio con porcentajes altísimos, es el impacto de la crisis económica y el sobreendeudamiento, en la salud física y mental de las mujeres. El 83% refirió que las preocupaciones económicas le afectaron el descanso o el sueño, el 81% afirmó sufrir desbordes emocionales regularmente, mientras que un 86% experimentó síntomas físicos asociados al estrés como dolores de cabeza, tensión muscular e insomnio.
Sin ir más lejos, durante la entrevista a Priscila, manifestó no poder conciliar el sueño, haber sufrido ataques de pánico, ansiedad y en un momento, una fuerte depresión.
“A mí me pasó, estoy con un tratamiento antidepresivo por esta situación. Me pegó muy fuerte. También la gente con la que hablamos y empezamos a organizarnos en Endeudadxs, nos cuentan que empezaron tratamientos con psicofármacos, algún asesoramiento de psiquiatría o de salud mental. Toda esta situación te tira para abajo, no podés parar de sobrepensar, es como la carrera del conejo tras la zanahoria”, dijo a su vez Vanesa de Endeudadxs Organizados.
Hay algo que aparece frecuentemente en el relato de estas mujeres que es el sentimiento de vergüenza, que las lleva muchas veces a callar, a aislarse y así quedan aún más expuestas a una situación de extrema vulnerabilidad frente a presiones, extorsiones e inclusive amenazas.
“Uno de los riesgos más graves que estamos viendo es el crecimiento de los préstamos informales. Muchas veces quienes prestan dinero conocen perfectamente nuestras condiciones de vulnerabilidad. Saben dónde vivimos, conocen nuestros horarios, nuestras familias y, en algunos casos, hasta saben dónde van nuestros hijos a la escuela”, explicó en diálogo con Tiempo Norma Morales, secretaria General Adjunta de UTEP y dirigenta nacional de Barrios de Pie.
A ello, Morales agregó que en muchos barrios populares crecen los circuitos de préstamos informales vinculados a economías ilegales. “Eso aumenta muchísimo el nivel de riesgo, porque ya no estamos hablando solamente de una deuda económica, sino del miedo a qué puede pasar si no podemos pagar y ese miedo entra a nuestras casas. Las mujeres empezamos a vivir pendientes del teléfono, de quién golpea la puerta, de si van a buscarnos al trabajo o de si pueden acercarse a nuestros hijos”, alertó.
Y cuando no se ve salida posible, no hay puerta que tocar, se llega inclusive, a la consecuencia sin retorno y más drástica de todas. “Hemos tenido casos dentro del Observatorio de mujeres que terminan suicidándose por tener una deuda con el prestamista del barrio o casos donde es el usurero del barrio quien las asesinó porque no llegaron a pagarle la deuda”, advirtió al respecto Victoria de Mumalá.
El poder de la comunidad en tiempos de sálvese quien pueda
“El sobreendeudamiento no puede pensarse solamente como un problema financiero o individual. Es un problema social y político que tiene rostro de mujer. Porque somos nosotras las que terminamos absorbiendo con nuestros propios cuerpos y bolsillos una crisis que es económica y social, endeudándonos para que la vida siga funcionando”, sentenció Morales.
Pero esa sobrecarga tiene un límite. La secretaria adjunta de UTEP reflexionó que, aunque muchas veces el cuerpo pide parar, las mujeres siguen adelante porque no sólo son el sostén económico de sus familias sino de buena parte de la vida comunitaria de los barrios. “Cuidamos a nuestros hijos, a nuestros mayores, sostenemos nuestras casas y también sostenemos gran parte de los cuidados comunitarios en nuestros barrios: comedores, merenderos, espacios de primera infancia, apoyo escolar, acompañamiento a mujeres que atraviesan situaciones de violencia y tantas otras tareas que hacemos a diario”, desarrolló.
Ante un estado que se retira con un gobierno que ajusta, desregula, quita derechos y programas de asistencia e insiste en que la angustia creciente que viven millones de familias endeudadas es un “problema entre privados”, surge la respuesta desde abajo, comunitaria, de quienes siempre le ponen el cuerpo a la adversidad.
Entre una de esas iniciativas, Morales mencionó que en Lomas de Zamora se encuentran trabajando la experiencia “Red de Desendeudamiento Comunitario” (ReDes), a través de dispositivos comunitarios para acompañar a personas y familias endeudadas.
“La propuesta es que existan espacios cercanos, dentro de la propia comunidad, donde las personas puedan acercarse y hablar de sus deudas sin ser juzgadas ni culpabilizadas. No alcanza solamente con ordenar números, es necesario acompañar desde una mirada integral, con distintas herramientas, orientación social, asesoramiento jurídico y económico y también acompañamiento frente a la angustia que provoca el endeudamiento”, explicó.
Desde ese lugar también surgió Endeudadxs organizados, de la necesidad de hablar colectivamente de las deudas particulares, sacándolas de la clandestinidad y del sentimiento de culpa o vergüenza. Algo que Bitocco cuenta que nació como una charla en familia y entre amigos más cercanos, derivó tres meses después en un colectivo de personas endeudadas que hoy se reúnen en distintas localidades, tienen asambleas y buscan definir herramientas para ser escuchados por las autoridades y encontrar una solución colectiva a un problema que ya no es de uno sólo, es de una inmensa mayoría.
“Nosotras hace muchos años aprendimos algo en nuestros barrios: cuando todo se rompe, la comunidad sostiene. Desendeudarnos también es volver a vivir”, resumió Morales al tiempo que advirtió que estos dispositivos comunitarios no pueden ni deben reemplazar las obligaciones del Estado, que debería garantizar condiciones de vida dignas e implementar políticas públicas de prevención, acompañamiento y desendeudamiento.
La crisis y el endeudamiento están atravesando de manera generalizada a hombres y mujeres de distintos sectores de la sociedad argentina, sí. Pero claramente está golpeando más a aquellas que son sostén de familia y de comunidades y que hace años reclaman por igualdad de condiciones. Más que un “feliz día”, estas mujeres merecen una feliz vida, donde puedan trabajar para vivir dignamente y no sólo para sobrevivir, donde puedan cuidar y ser cuidadas, sin que en ello se les vaya la vida.
Mesas llenas y platos vacíos
Uno de los impactos más críticos que evidenció el informe de Mumalá, está vinculado a los cambios drásticos en la matriz alimentaria de las mujeres y sus familias. El 90% de las encuestadas ajustó compras diarias de su hogar, el 52% recortó compra de alimentos y un 65% redujo la calidad y cantidad. Por falta de dinero eliminaron la compra de carne un 65%, de lácteos un 35% y de frutas y verduras un 25%. Más preocupante aún, en el 42% de los hogares algún integrante debió saltear una comida por falta de dinero.
“Antes íbamos a comer afuera, aunque sea una vez al mes. Ahora ya casi no comemos carnes rojas, buscando siempre el corte más barato. El año pasado era pollo, este año la estrella salvadora es el cerdo”, contó con una mezcla de humor y resignación Vanesa. En este sentido, la vocera nacional y coordinadora de Mumalá en CABA, Victoria Aguirre, dijo a este medio: “El informe muestra mujeres abrumadas, endeudadas, sobrecargadas y mal alimentadas. No es algo menor el cambio de alimentación, la necesidad de tener que sacar cosas de su nutrición básica porque no lo pueden pagar o el tener que optar entre comida o medicamento”.
“El 55% de las mujeres que encuestamos tenían personas a cargo, ya sean menores o adultos mayores. No tienen posibilidad de hacer otra cosa más que seguir endeudándose para que no falte el plato de comida arriba de la mesa. Es un espiral porque no van a dejar de darle de comer a los pibes, en todo caso, dejan de comer ellas”, agregó.
Tiempo